债市利率波动之下,银行发债节奏出现变化。11月以来,工商银行、浦发银行、江苏张家港农商行、郑州银行陆续公告推迟债券发行,其中工商银行、浦发银行推迟发行无固定期限资本债券,张家港农商行、郑州银行则推迟发行普通金融债券。对于推迟缘由,四家银行在公告中均表示系发行计划调整。
图片来源于网络,如有侵权,请联系删除
在业内人士看来,永续债、普通金融债分别承担资本补充、筹措中长期资金的职能。银行择机发行,一方面是为规避债市波动推高资本类债券收益率带来的付息压力,另一方面也需要匹配自身扩表进度与资本消耗节奏。在行业整体扩表放缓的背景下,部分银行有等待更优发行窗口的缓冲空间。
四家银行推迟发行
11月以来,北京商报记者注意到,工商银行、浦发银行、江苏张家港农商行、郑州银行接连发布公告,宣布推迟相关债券发行。其中,工商银行、浦发银行推迟发行无固定期限资本债券,张家港农商行、郑州银行则推迟发行普通金融债券。
四家银行公告表述基本一致:因发行计划调整,经与簿记管理人协商一致,决定推迟本期债券发行,后续将根据市场情况重新安排,具体发行安排另行公告。
从债券属性看,两类债券的功能定位明显不同。无固定期限资本债券即市场常说的“永续债”,属于资本补充工具,募集资金经监管认定后可计入其他一级资本,用于提升资本充足水平和风险损失吸收能力,是银行外源补充一级资本的主要途径。普通金融债属于负债工具,资金不计入资本金,主要用于对接中长期信贷投放、优化资产负债期限结构,部分专项金融债还可定向投向小微、绿色等重点领域。
Wind数据显示,年内商业银行已发行57只永续债,发行总额8531亿元,票面利率区间为1.75%—3.6%。其中,票面利率超过2%的有20余只:8月,邢台银行发行13亿元2026年第一期无固定期限资本债券,票面利率3.6%;11月10日,上饶银行发行40亿元永续债,票面利率2.1%。普通金融债方面,年内发行品种票面利率分布在1.12%—4.28%之间。
与此同时,债市利率近期波动,资本类债券收益率同步走高。中国债券信息网数据显示,11月16日,中债国债收益率曲线3个月期限稳定在1.17%,2年期上行1个基点至1.24%,10年期上行2个基点至1.63%。Wind数据显示,同日国有行、股份行、城商行、农商行3年期二级资本债收益率分别为1.67%、1.7%、1.72%、1.65%,近30个交易日分别上行13.73个、14.29个、14.84个、15.15个基点。
多家银行暂缓发行的首要因素仍是发行成本。博通咨询金融行业首席分析师王蓬博认为,债市波动推高资本类债券收益率,此时发行将抬升银行长期付息压力。
“银行一般都会结合自身资本充足水平、信贷投放节奏安排发行计划,在资本指标安全、短期资金需求不急的情况下,等待更好的市场窗口。”王蓬博表示,银行还要兼顾市场承接力度、批文有效期以及资金使用安排,权衡成本和发行时机,避免在行情偏弱时被动定价。
扩表减速融资择时
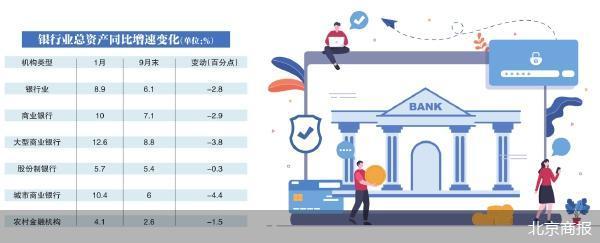
发行窗口的选择,除了看短期债市行情与融资成本,也取决于银行自身的资本消耗节奏,而资本消耗快慢与资产扩张速度紧密相关。从全行业看,今年银行业整体扩表节奏明显放缓。
国家金融监督管理总局数据显示,银行业总资产同比增速从1月的8.9%逐月回落至9月末的6.1%,商业银行从10%放缓至7%上下。分机构看,大型商业银行增速从1月的12.6%回落至9月的8.8%,股份制银行从5.7%回落至5.4%,城商行从10.4%回落至6%,农村金融机构从4.1%回落至2.6%。
具体到工商银行、浦发银行的三季报,截至报告期末,工商银行总资产较上年末增长8.13%,贷款增长5.66%;核心一级资本充足率13.07%,一级资本充足率14.27%,资本充足率18.50%,均高于监管要求,但多项指标较年初有所回落。浦发银行总资产较上年末增长3.67%,贷款增长3.63%;一级资本充足率10.03%,较上年末微升0.04个百分点,资本充足率12.38%,较上年末下降0.09个百分点。
财经评论员付一夫分析,银行业资产增速自年初高点逐月回落,客观上降低了资本消耗速度,弱化了外源性资本补充的紧迫性;部分机构也在主动放缓资产扩张,守住资本安全边际,而非依靠持续扩表摊薄资本压力。这意味着银行融资节奏正从按原计划推进转向按需择时,资本缺口扩大的节奏放缓,部分银行有条件等待更有利的发行窗口,而不是在利率高点被动入场。
对于推迟发债的影响,王蓬博进一步指出,在资本充足率距监管底线尚有缓冲空间的前提下,短期推迟永续债发行不会立刻对信贷投放形成硬性约束。但资本充足率持续回落本身意味着资本消耗压力抬升:若市场利率持续走高、合适窗口迟迟未现,资本补充周期拉长,银行会主动放缓信贷扩张,优先布局低资本消耗业务,信贷投放空间也将受到约束,机构还需依靠利润留存、资产结构优化等内源方式对冲资本消耗。
付一夫认为,后续重启发行时,银行一般会重点观察几类信号:债市利率是否企稳,尤其是资本类债券收益率波动是否收敛;负债端稳定性、理财赎回压力是否缓解,这直接影响机构对资本债的配置需求;信贷投放节奏是否重新加速、是否催生新的资本补充需求。在这些信号明朗前,推迟而非取消发行,本身就是留有余地的安排。